

2025年在创业板上市的汉桑科技(301491),历史上曾搭建并拆除红筹架构。根据其披露的问询回复:两位创始股东在拆除过程中转让境内外股权,没有产生个人所得税;但从境外公司取得的分红,先后缴纳了约1437万元个税;境外BVI公司中仍然留存约2495万美元未分配,其聘请的律师从再投资、合理商业目的的角度对此作出了说明。从该案例中不难看出,拆红筹时,创始人的个税风险不在转让环节,而在境外利润的分配与留存。2024年以来,税务机关已经开始用CRS数据核查个人境外所得,每一位拟拆红筹的创始人都需要提前测算自己将承担的税负成本。
一、拆除环节:以取得成本作价,并证明转让对价不低于净资产,没有产生应纳税所得
深交所在问询中要求发行人说明:红筹搭建及拆除过程中股权转让的定价依据、是否公允,以及是否涉及税务风险。据律师事务所出具的补充法律意见书,涉及创始股东王斌、王珏个税的两笔交易如下:
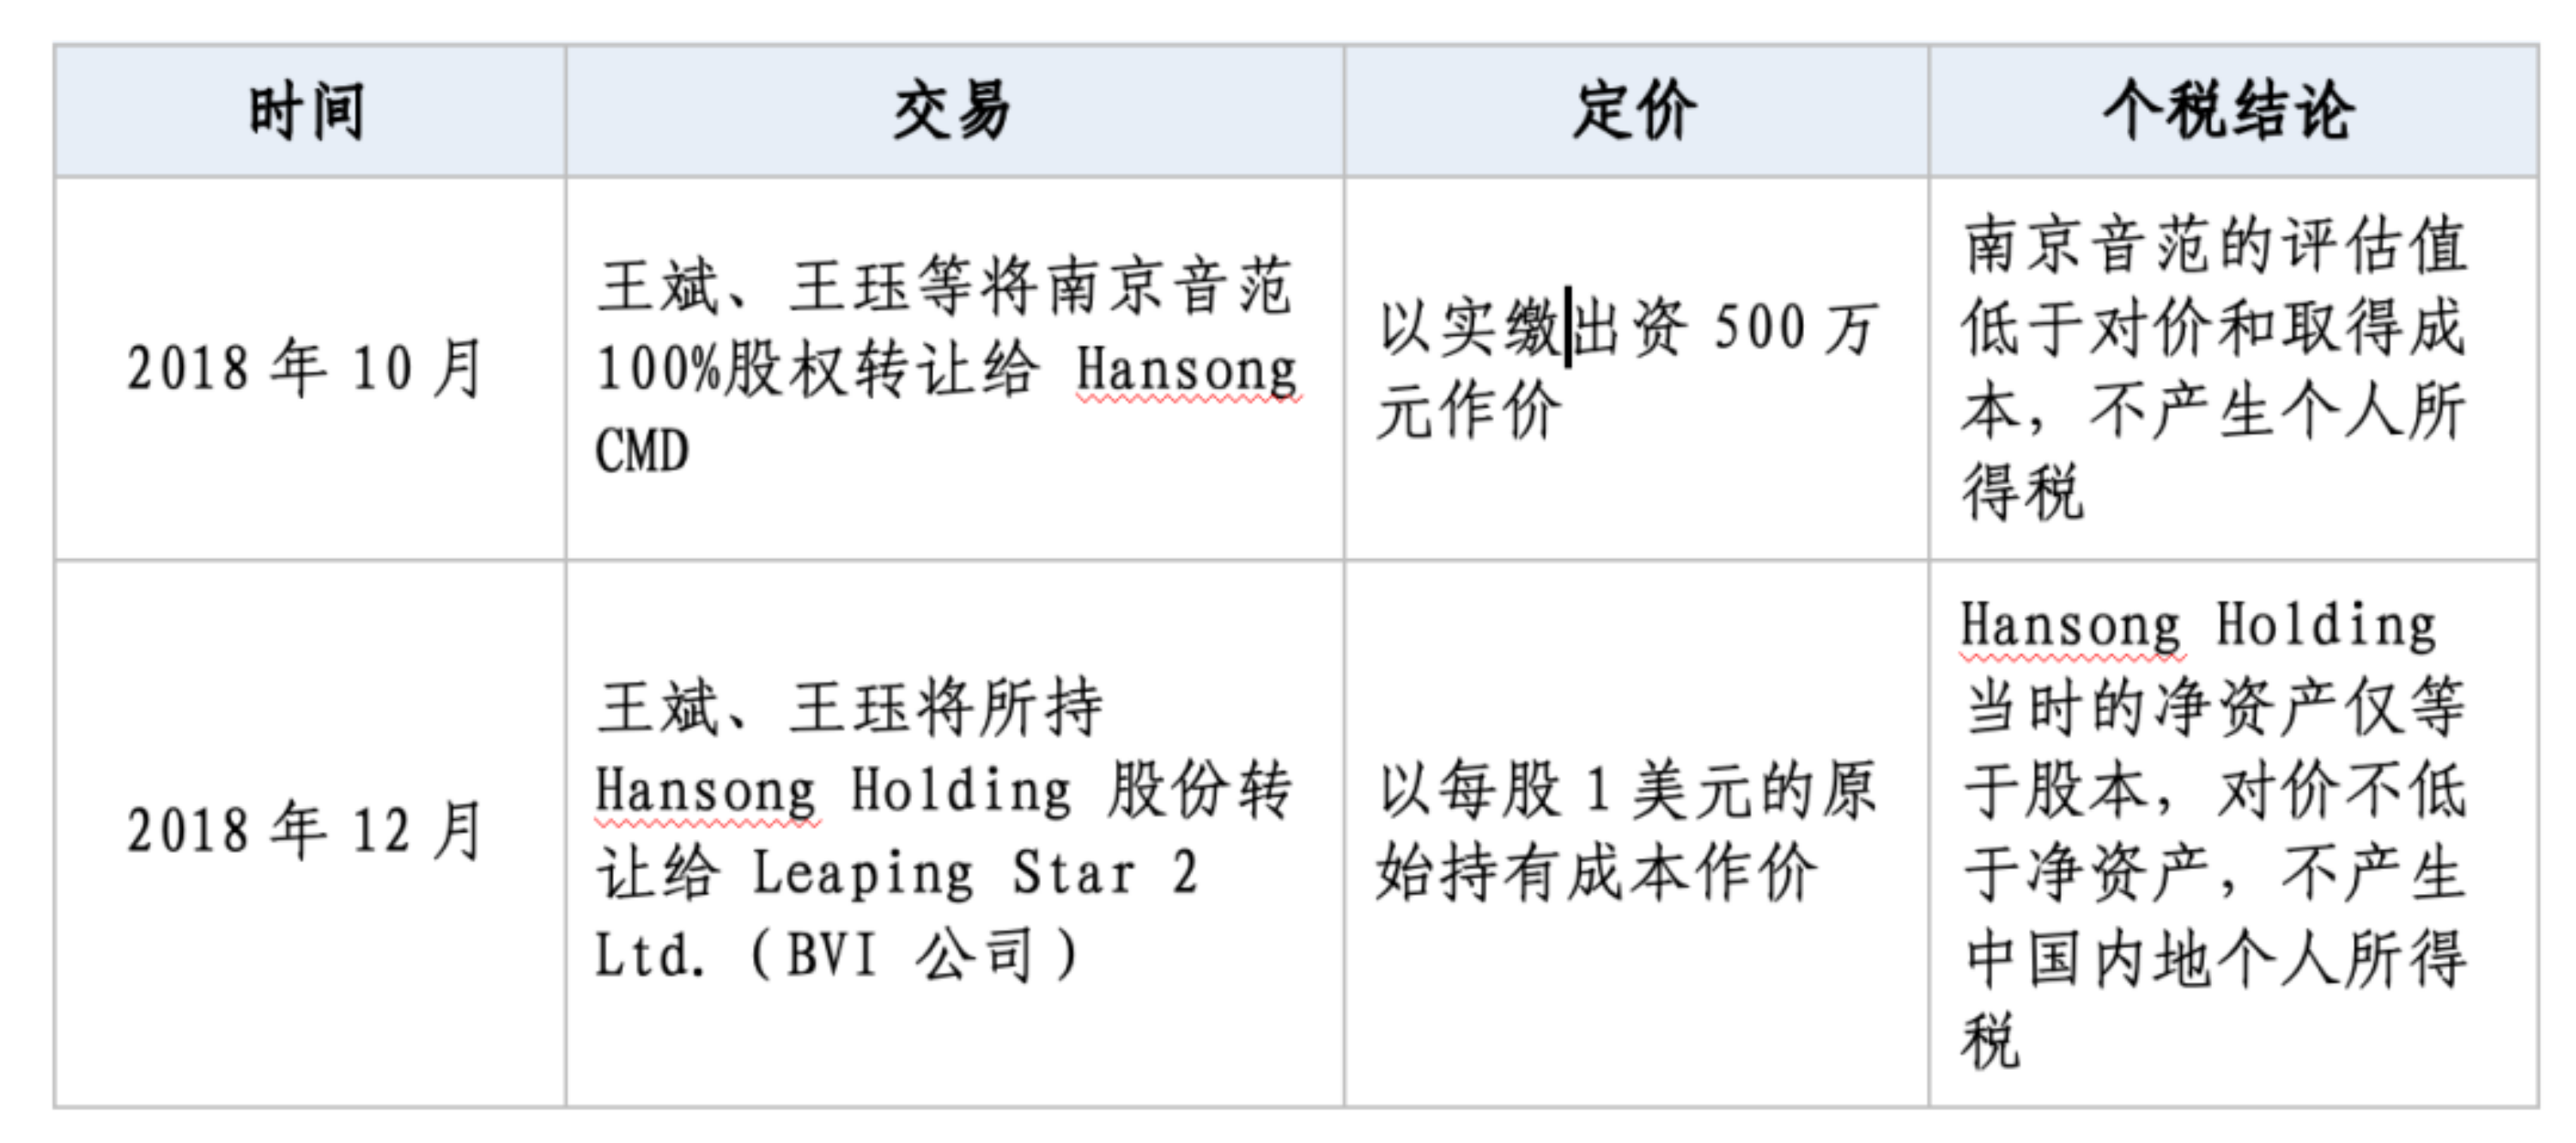
这两笔交易的结论之所以能够成立,依靠的是两项支撑:
第一,股权转让对价等于受让股权时的取得成本,且有评估报告或审计报告证明对价不低于净资产。按照《股权转让所得个人所得税管理办法(试行)》(国家税务总局公告2014年第67号,以下简称67号公告),申报的股权转让收入明显偏低且无正当理由的,税务机关可以核定收入。本案中,由于转让标的本身的净资产不高,平进平出并不会使收入明显偏低。
第二,有专业机构出具的《红筹税务报告》,且律师在回复中基于该涉税分析报告,对各项交易的纳税义务进行了逐笔说明。
需要指出的是,本次平价转让不产生个人所得税是建立在标的净资产不高这一事实的基础上的,如果境外公司或境内公司已经积累了较多未分配利润,平价转让就会落入明显偏低的范围,从而可能被税务机关核定个税。实务中,为防范个税风险,律师通常都会建议创始股东取得境内上市主体股权时,即使以名义对价入股,也应当至少按净资产进行纳税申报。
二、分红环节:1,437万元个税与2,495万美元留存
(一)境外公司向个人分红,个人要按“利息、股息、红利所得”缴税;分到BVI不再往下分的部分,是当前的风险焦点
深交所的问询还要求说明分红程序及税费缴纳是否合规、分红款的资金来源和最终流向,以及连续两年大额分红的原因。回复披露的情况如下:
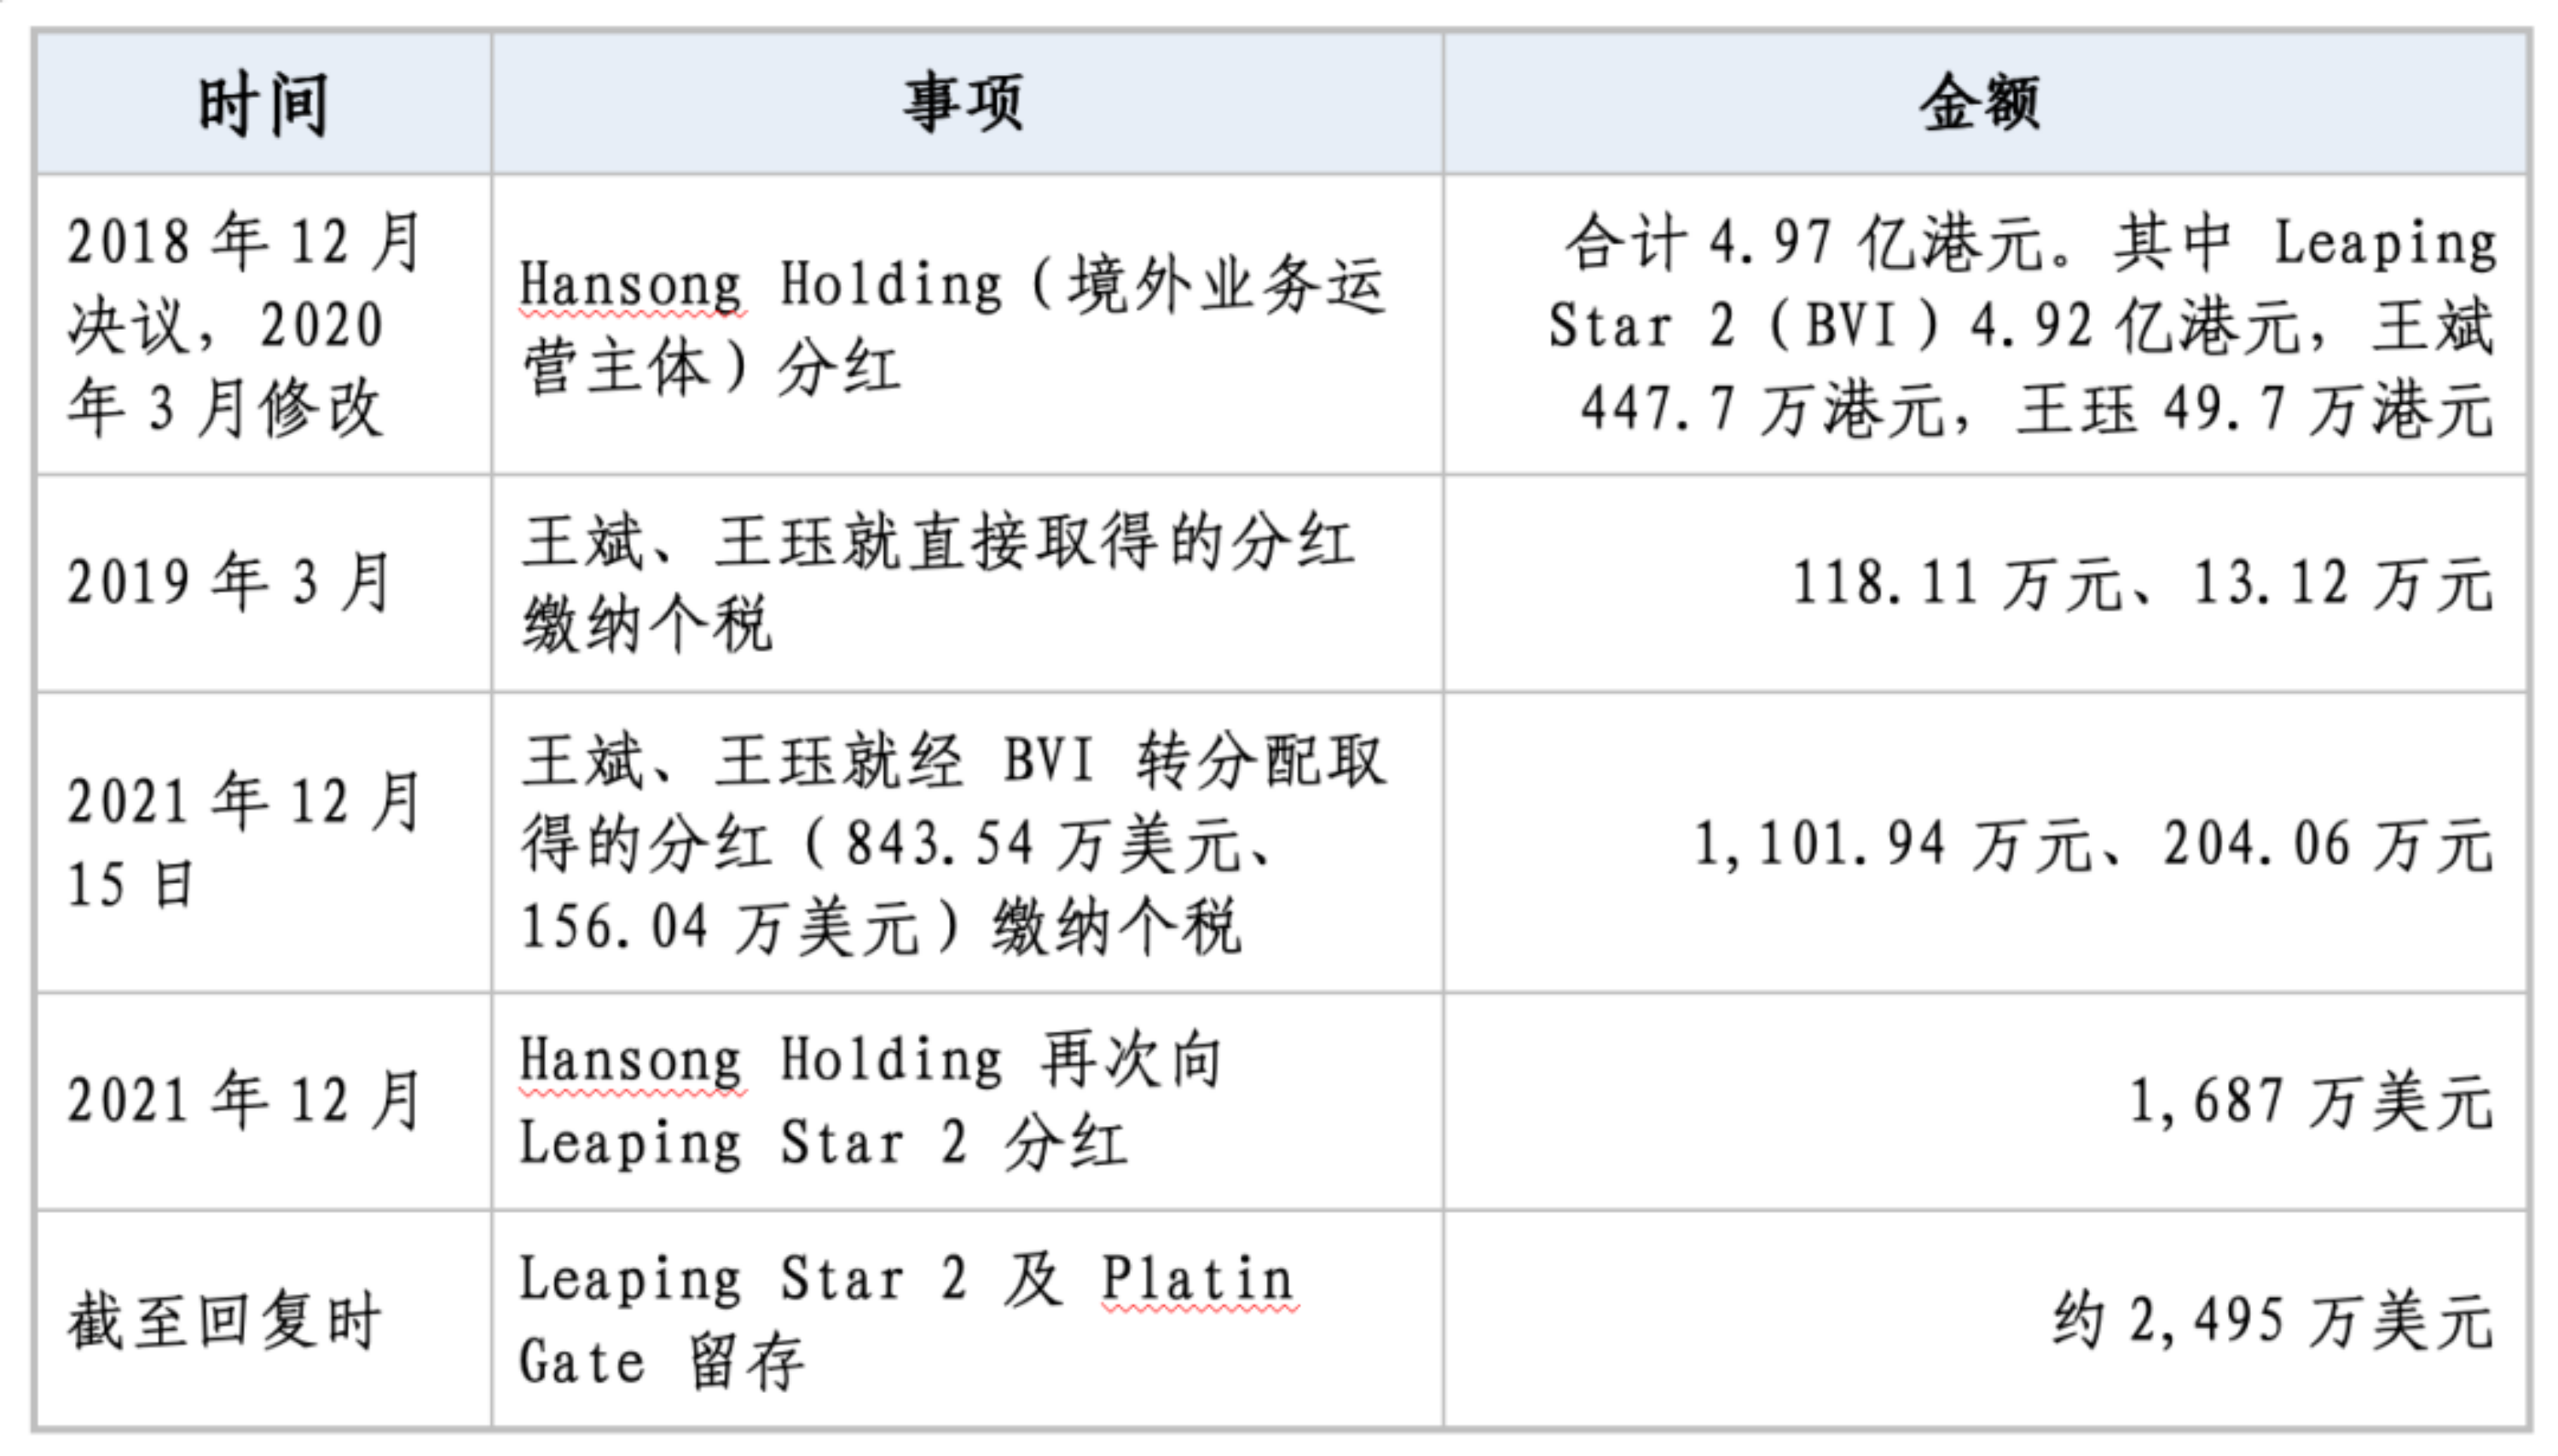
两位创始人合计缴纳个税约1,437万元。按当时的汇率粗略推算,税负与20%的股息红利税率基本吻合。对于留存在BVI中的资金,回复的解释是:Leaping Star 2计划实施再投资,目前仍在挑选投资标的,在Leaping Star 2 Ltd.层面保留部分股息分红款是具有合理商业目的的行为。
(二)“合理商业目的”需要有实质性说明
《个人所得税法》第八条第一款第(二)项规定,居民个人控制的、设立在实际税负明显偏低的国家(地区)的企业,无合理经营需要,对应当归属于居民个人的利润不作分配或者减少分配的,税务机关有权按照合理方法进行纳税调整BVI公司从境外运营主体取得分红后不再往下分配,如果不能对“合理经营需要”作出解释,留存的利润就将落入这一条款的适用场景。律师在回复中提前给出再投资计划的说明,同时详细列明了分红款的去向包括归还占用资金、支付红筹拆除的股权款、向发行人提供借款、境内出资、自用及缴税、对外投资等。这一做法的意义在于,证明资金留存在境外有真实的用途,消灭监管对企业单纯地藏利润的怀疑。
三、间接转让:没有按照7号公告申报,为什么没有成为上市的实质障碍
(一)7号公告的报告义务不是强制性的,潜在税额小、有承诺兜底,审核中可以被接受
2020年12月拆除红筹架构时,开曼公司和BVI公司层面发生了两次股权转让,构成间接转让境内汉桑有限的股权。交易各方都没有按照《国家税务总局关于非居民企业间接转让财产企业所得税若干问题的公告》(国家税务总局公告2015年第7号,以下简称7号公告)向税务机关申报。
律师认为这不构成上市的实质障碍,理由有四点:
第一,7号公告没有设定强制性的报告义务;
第二,这两次转让是拆除红筹的实施步骤,转让前后,穿透至实际控制人的持股比例没有变化;
第三,据《红筹税务报告》测算,即使被重新定性为直接转让,潜在的企业所得税约为36,028.23元及滞纳金,金额很小;
第四,实际控制人已经承诺,如果发行人因此被要求补缴税款或受到处罚,由其补偿。
(二)常见误区是把没申报也能上市当成通用结论
汉桑的结论有一个前提:潜在税额只有3.6万元。如果拆除时境内公司估值已经很高,间接转让的潜在税负可能达到数百万甚至上千万元,就无法再以“金额较小”来论证不申报亦不构成障碍。实际上,更为稳妥的方式依然是主动向主管税务机关报告开曼层面的回购,并逐条论证不构成不具有合理商业目的。
四、技给拟拆红筹创始人的税务清单
对广大创始人而言,按环节逐一测算拆红筹的税务成本,比事后在问询中解释要主动得多。
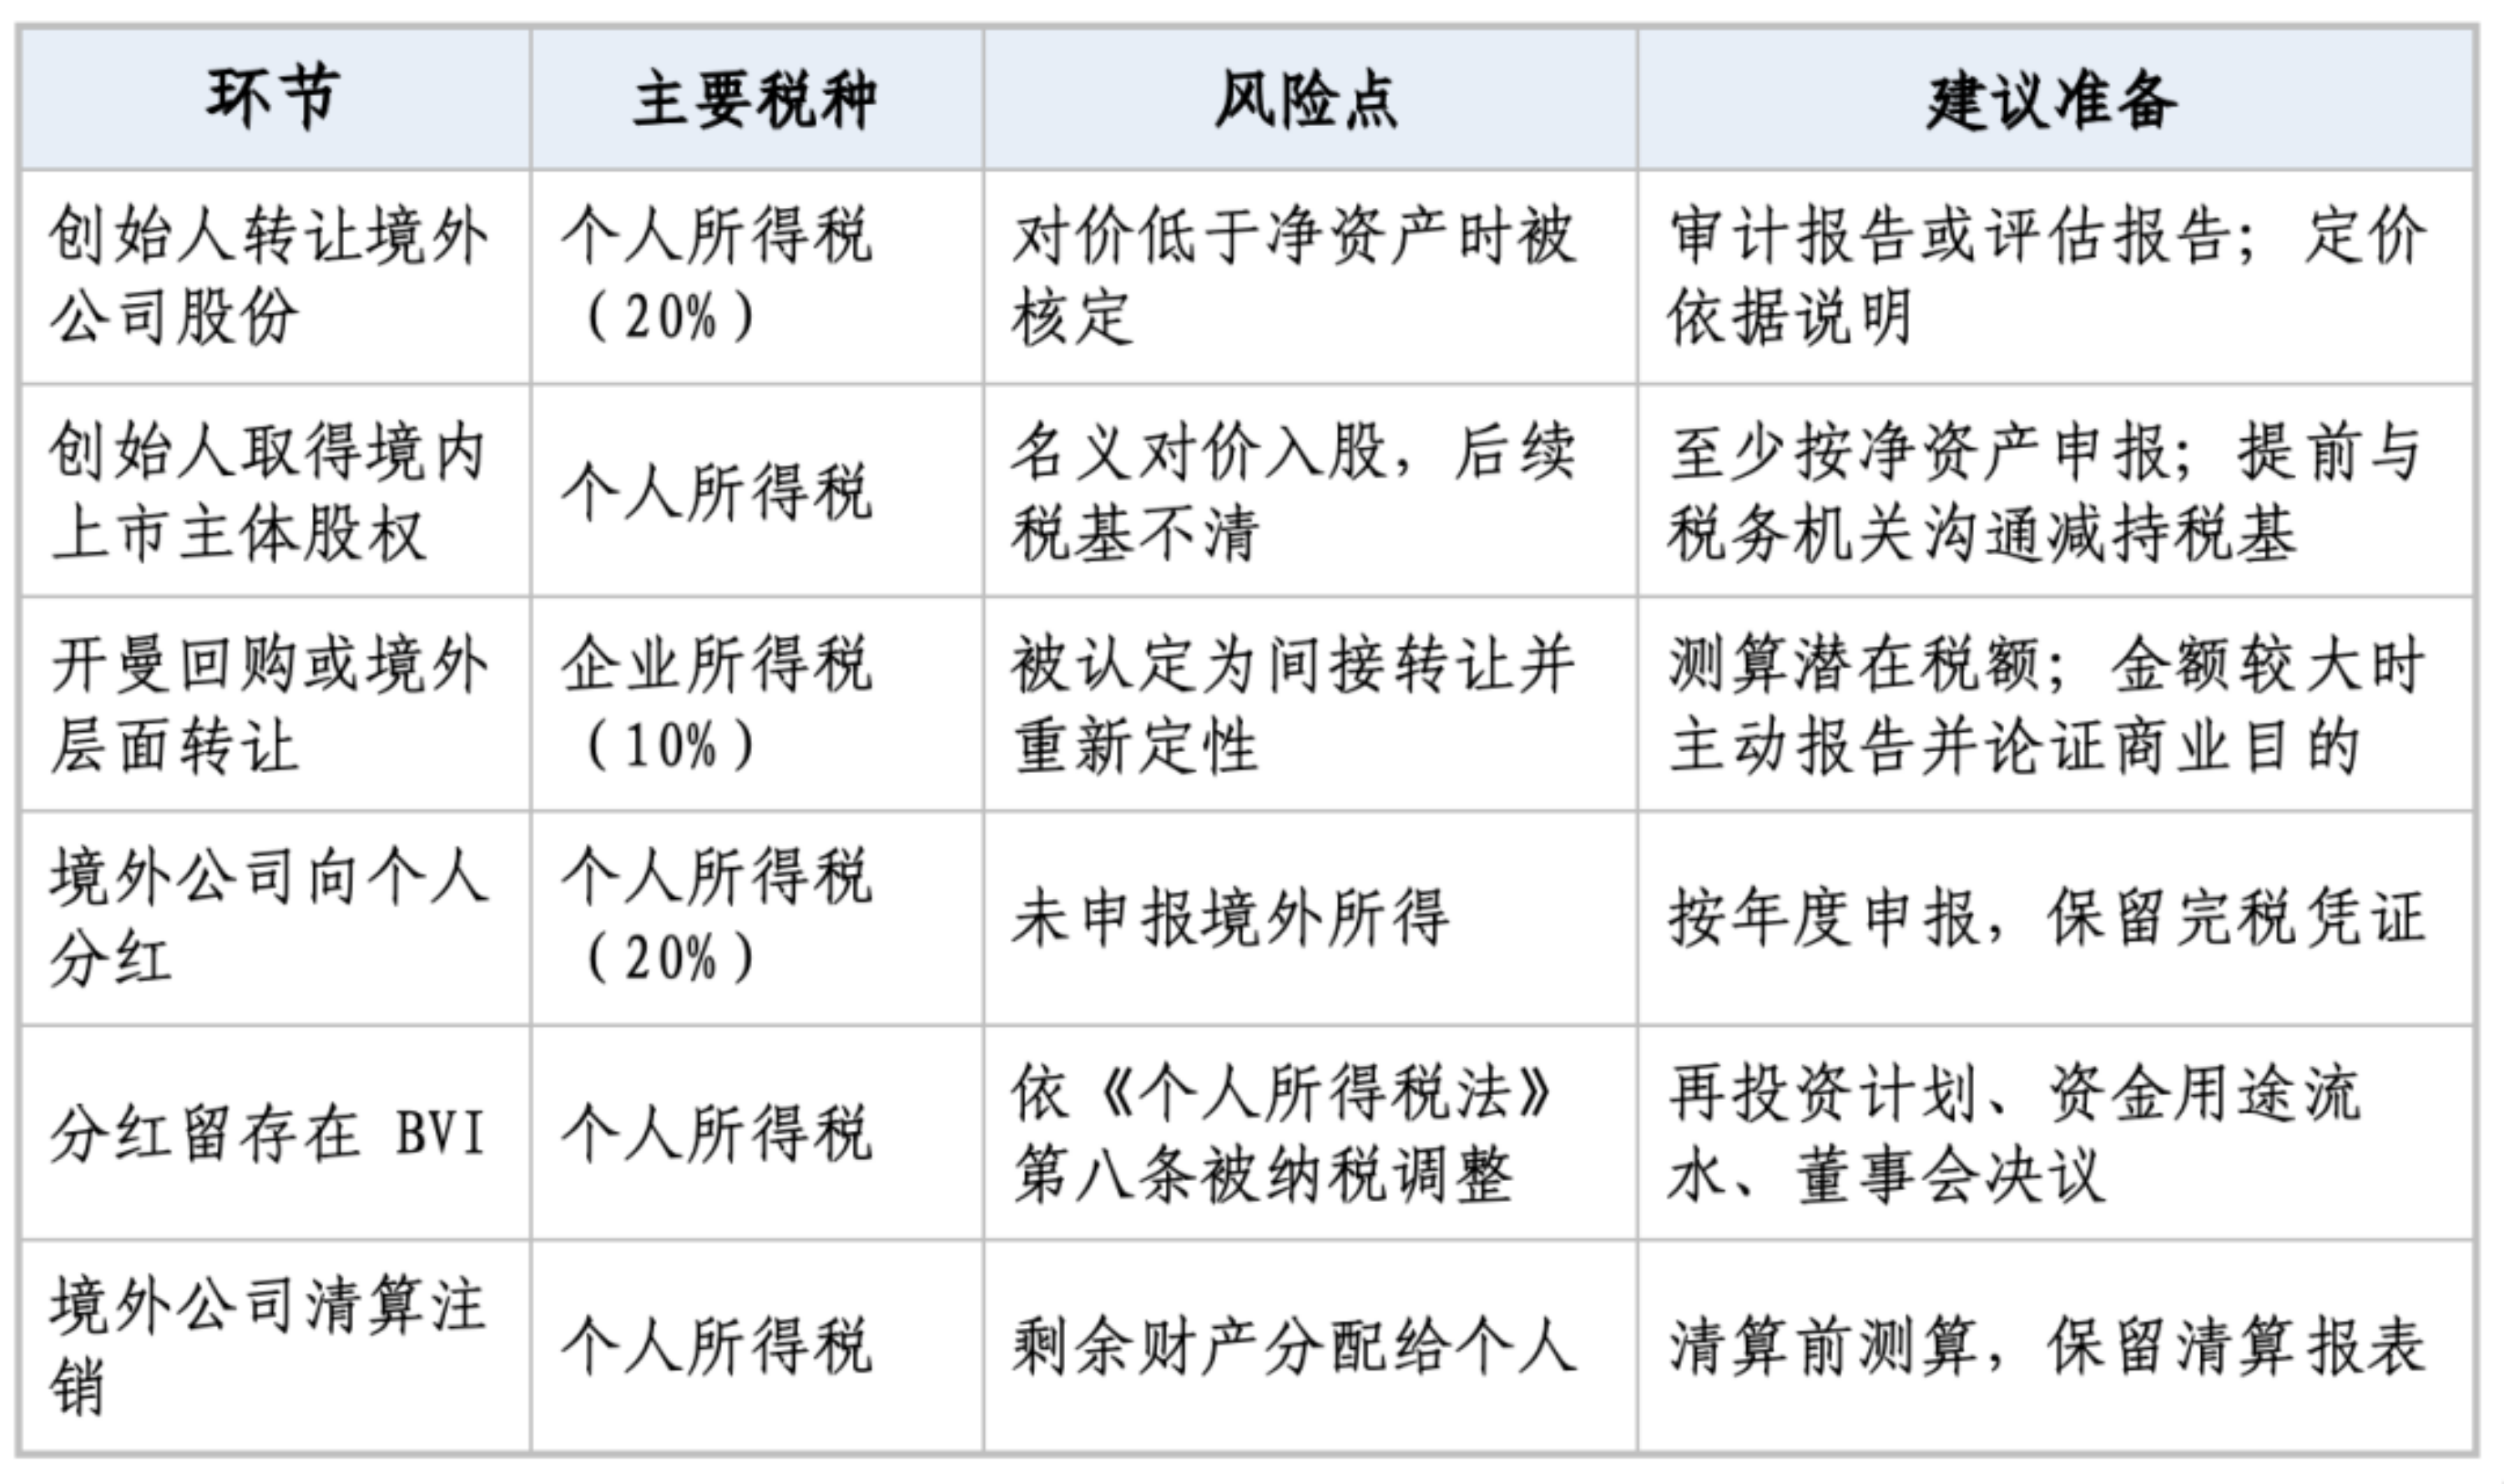
此外,境内自然人股东搭建红筹架构时,应当按照《国家外汇管理局关于境内居民通过特殊目的公司境外投融资及返程投资外汇管理有关问题的通知》(汇发〔2014〕37号)办理外汇登记。
结语
汉桑科技的问询回复说明,拆红筹的个税并不必然是一笔大账:按原值转让、标的净资产不高时,转让环节可以合法地没有个税。真正需要警惕的,是境外公司多年积累的利润,无论是分到个人,还是留在BVI,都已经进入税务机关的视野。对于正在规划拆除红筹的企业,建议在启动方案之前,委托税务师逐笔测算各环节的税负;境外分红按年度申报个税;留存在境外的资金,准备好真实的用途证明,不要等到问询时再解释。
本文作者:申浩(北京)律师事务所朱海峰律师